Cashea

Capturas de pantalla
Detalles
- Valoración
- 317.00 reseñas
- Versión
- 3.1.0
- Desarrollador
- Cashea
Análisis de Norviv
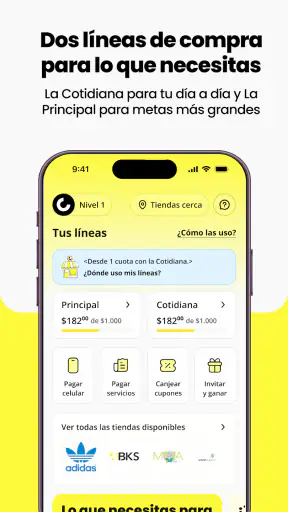
Cuando probé Cashea, entendí enseguida por qué una aplicación de finanzas puede resultar más útil cuando se concentra en una tarea concreta: comprar algo necesario y repartir el pago en cuotas sin intereses. La propuesta de Cashea, desarrollada por Cashea, no intenta convertirse en un banco completo ni en una hoja de cálculo para controlar toda la vida económica. Su valor está en acompañar una compra financiada desde el teléfono y hacer que el compromiso sea más fácil de visualizar.
La aplicación es gratuita y está clasificada para usuarios desde PEGI 3, así que la barrera inicial es baja. En la tienda aparece con una valoración media de 4,7 y más de 10 millones de instalaciones, señales de que ha conseguido entrar en la rutina de muchas personas. Aun así, yo no la recomendaría simplemente por su popularidad. La pregunta importante es otra: ¿te ayuda a comprar de forma ordenada o te empuja a gastar antes de tiempo?
Cómo se siente el flujo normal de uso
Mi recorrido habitual empieza antes de buscar un producto. Primero pienso si la compra es realmente necesaria, después reviso cuánto puedo separar para los próximos pagos y solo entonces abro Cashea. Ese orden importa. Si se entra directamente a mirar opciones, la facilidad de dividir el importe puede hacer que una compra que parecía lejana se sienta inmediatamente alcanzable.
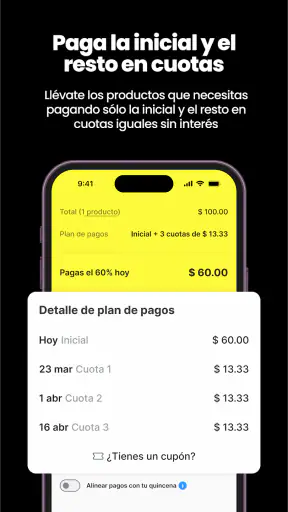
La experiencia está pensada para que el usuario avance desde la elección de la compra hacia el esquema de pagos. En vez de tener que organizar manualmente fechas en una libreta, una hoja de cálculo o varias alarmas, la aplicación reúne el compromiso dentro de su propio entorno. Para mí, esa centralización es su principal fortaleza: reduce el trabajo mental de recordar qué se compró, cuánto falta y cuándo toca volver a pagar.
La frase que resume su propuesta es “compra ahora y paga después”, pero conviene leerla con responsabilidad. Que una cuota no tenga intereses no significa que el producto sea barato ni que el presupuesto mensual tenga espacio suficiente. Una compra dividida sigue ocupando dinero futuro. Cashea facilita la operación; la decisión financiera continúa siendo del usuario.
En un escenario cotidiano, imaginemos que necesito reemplazar un electrodoméstico que dejó de funcionar. Con el método tradicional, podría esperar hasta reunir todo el dinero, usar una tarjeta de crédito o pedir ayuda a otra persona. Con Cashea, la alternativa es distribuir el pago y conservar parte de la liquidez inmediata. Eso puede ser razonable si el aparato es urgente y las cuotas encajan con mis ingresos habituales. Si, en cambio, ya tengo varios compromisos abiertos, añadir otro solo porque la primera cuota parece cómoda sería una mala decisión.
El flujo resulta especialmente práctico para quien suele olvidar pagos pequeños. La información queda asociada a la compra dentro de la aplicación, de modo que no depende únicamente de la memoria. Aun así, yo mantendría una segunda señal en el calendario del teléfono para cualquier compromiso importante. No porque la aplicación sea inútil, sino porque una sola herramienta no debería ser la única defensa contra un olvido.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Qué conviene revisar antes de confirmar
Antes de aceptar una compra, miro el importe total y no solo la cuota inicial. También compruebo si el calendario de pagos coincide con mis días reales de ingreso. Esta es una diferencia importante frente a una compra convencional: el precio puede parecer manejable al dividirlo, pero el momento en que salen los siguientes pagos puede ser más relevante que la suma total.
Otro hábito que recomiendo es dejar un pequeño margen en la cuenta o en el presupuesto personal. Si una cuota consume exactamente todo lo que había reservado, cualquier gasto inesperado convierte una operación cómoda en una fuente de tensión. La aplicación puede ordenar los pagos, pero no puede crear un colchón que no existe.
También conviene distinguir entre una compra necesaria y una compra impulsiva. Para la primera, financiar puede servir como puente temporal. Para la segunda, la facilidad de pago puede ocultar que estamos comprando algo que no habríamos adquirido si tuviéramos que desembolsar todo de una vez. Esa es la limitación conceptual más importante del servicio, y no aparece resuelta por una interfaz sencilla.
Ajustes y hábitos que merece la pena comprobar
Al instalar una aplicación financiera, yo no empiezo comprando. Primero reviso la configuración disponible, la forma en que se muestran los avisos y los datos que debo completar para usar el servicio. En Cashea, este paso sirve para entender cómo recibiré la información de mis compromisos y qué debo tener preparado antes de intentar una operación.
La revisión inicial también evita un problema frecuente: descubrir demasiado tarde que falta información para completar el proceso. Mi consejo es recorrer la cuenta con calma, leer cada pantalla y no saltar automáticamente los mensajes relacionados con pagos. En una aplicación de finanzas, esos textos no son decoración; pueden explicar qué se espera del usuario en cada etapa.
Yo organizaría las notificaciones de manera que los avisos de Cashea no queden mezclados con promociones, redes sociales y mensajes de trabajo. Si el teléfono recibe demasiadas alertas, una señal importante puede pasar inadvertida. La solución no es desactivar todo, sino reservar un canal claro para los recordatorios relacionados con las cuotas y revisar periódicamente que siga funcionando.
Hay otro ajuste práctico fuera de la aplicación: crear una categoría específica en el presupuesto mensual para las compras financiadas. No hace falta una herramienta sofisticada. Una nota con el nombre de la compra, el importe pendiente y las próximas fechas puede complementar muy bien el seguimiento dentro de Cashea. La combinación es más segura que confiar en una cifra mental aproximada.
También leería con atención las condiciones que aparecen durante el proceso de compra. La ausencia de intereses no elimina la necesidad de entender los requisitos, los momentos de pago o las consecuencias de no cumplir. No conviene aceptar una pantalla rápidamente solo porque la cuota mostrada parece pequeña. En finanzas, la letra que se lee antes de confirmar suele ahorrar más problemas que cualquier atajo posterior.
Patrones rápidos para usarla sin perder el control
Los usuarios con más experiencia suelen repetir siempre la misma secuencia: revisar presupuesto, comprobar compromisos activos, evaluar la necesidad y finalmente calcular si la nueva cuota cabe con holgura. Convertirlo en una rutina reduce las decisiones impulsivas. Yo incluso usaría una pausa deliberada antes de confirmar una compra no urgente; si después de esa pausa la operación sigue teniendo sentido, la decisión es más sólida.
Un patrón útil consiste en agrupar la revisión de las cuotas con otra actividad fija, como el día en que se revisan los gastos del mes. Así, Cashea no queda aislada como una aplicación que solo se abre cuando aparece un problema. El objetivo es detectar con anticipación si el presupuesto está demasiado cargado, no esperar a que una fecha de pago nos sorprenda.
Para una compra de uso diario, anotaría tres datos en una nota personal: qué adquirí, cuánto dinero total compromete y qué parte debo reservar en cada periodo. Esta pequeña ficha permite comparar la compra con otros gastos sin abrir varias pantallas. Es una ayuda sencilla, pero ofrece una visión que muchas veces se pierde cuando solo miramos la cuota del momento.
Otro método consiste en separar mentalmente las compras financiadas de los gastos habituales. Una cuota puede ser pequeña, pero varias cuotas de compras distintas terminan compitiendo por el mismo dinero. Si las trato como gastos independientes, subestimo el total. Si las reúno en una sola categoría, veo rápidamente cuánto de mi presupuesto futuro ya está comprometido.
Cashea también puede ser útil para quien no quiere utilizar una tarjeta de crédito tradicional. En comparación con una tarjeta, el esquema de cuotas puede sentirse más concreto porque está ligado a una compra determinada. Eso ayuda a algunas personas a evitar una deuda abierta y difícil de seguir. Sin embargo, una tarjeta puede ofrecer más flexibilidad para ciertos usuarios, especialmente quienes ya controlan bien sus fechas y necesitan una herramienta de pago más amplia.
Frente a pagar en efectivo, la ventaja de Cashea es conservar liquidez durante un tiempo. La desventaja es comprometer ingresos futuros y añadir una tarea de seguimiento. Frente a ahorrar primero, la aplicación permite resolver antes una necesidad, pero elimina parte de la protección que ofrece esperar. Por eso no la considero automáticamente mejor que las alternativas: depende de si la urgencia justifica asumir el compromiso.
Límites que conviene tener presentes
La primera limitación es psicológica. Dividir una compra cambia la percepción del precio. El usuario puede concentrarse tanto en el pago periódico que deja de valorar el importe completo. Para evitarlo, yo leería siempre la cifra total como si fuera una compra de contado y solo después analizaría si las cuotas son cómodas.
La segunda es presupuestaria. Cashea no sustituye un fondo para emergencias, una cuenta de ahorro ni una planificación financiera completa. Si alguien busca controlar ingresos, gastos variables, metas y deudas en un solo lugar, probablemente necesitará una aplicación de presupuesto adicional o un método propio. Esta herramienta resuelve una parte concreta del problema, no toda la administración del dinero.
La tercera tiene que ver con la acumulación. Una cuota aislada puede ser manejable; varias compras simultáneas pueden crear una carga difícil de ver si no se revisan juntas. Mi recomendación es establecer un límite personal antes de comprar: por ejemplo, decidir que no se abrirá otra operación hasta que una anterior haya avanzado lo suficiente. Ese límite no viene de la aplicación; es una regla de autocontrol que el usuario debe adoptar.
También hay que considerar la estabilidad de los ingresos. Para una persona con entradas regulares, planificar pagos puede ser relativamente sencillo. Para alguien que cobra de manera irregular, trabaja por proyectos o tiene gastos que cambian mucho, una cuota fija puede convertirse en una obligación incómoda. En ese caso, ahorrar primero o negociar una compra más económica podría ser una opción más prudente.
Yo evitaría usarla para gastos que se consumen rápidamente y no dejan una utilidad duradera, salvo que exista una razón clara. Financiar algo que desaparece antes de terminar de pagarlo puede generar una sensación desagradable de seguir pagando por una decisión pasada. En cambio, una reparación necesaria o un artículo que se utilizará durante mucho tiempo puede justificar mejor el reparto, siempre que el presupuesto lo soporte.
La aplicación requiere además cierta disciplina digital. Hay que mantener el teléfono accesible, revisar los avisos y no cambiar de número, cuenta o dispositivo sin prestar atención al acceso. No es una crítica exclusiva a Cashea; cualquier servicio financiero pierde parte de su utilidad cuando el usuario no conserva orden en sus credenciales y comunicaciones.
Compatibilidad, confianza y experiencia general
En el apartado técnico, Cashea aparece con una versión actual 3.1.0 y requiere Android 7.0 o una versión posterior. Eso permite instalarla en muchos teléfonos que todavía funcionan correctamente, aunque quienes usan equipos muy antiguos deberían comprobar la compatibilidad antes de depender de ella para una compra importante. En iOS, la experiencia puede variar según la versión del sistema y la disponibilidad correspondiente en la tienda de Apple.
La aplicación pertenece a la categoría de finanzas, pero su enfoque es más específico que el de una billetera digital o una herramienta de contabilidad. No la abriría esperando encontrar un panel completo sobre todas mis cuentas. La usaría como una pieza especializada para gestionar compras divididas y mantener presente el compromiso asociado.
La valoración media de 4,7, junto con unas 469 mil valoraciones, sugiere una recepción muy positiva entre quienes encuentran útil este modelo. También aparecen 317 reseñas en la ficha, pero yo no tomaría ningún número como sustituto de leer las condiciones y probar el flujo con atención. Las experiencias financieras dependen mucho del país, del comercio, del perfil del usuario y de la forma en que cada persona administra sus pagos.
Que sea gratuita para instalarla también reduce el riesgo de probar su interfaz sin asumir un coste inicial por la aplicación. Eso no debe confundirse con que las compras sean gratuitas. El dinero comprometido sigue siendo real y la ausencia de intereses no cambia la obligación de pagar según el acuerdo aceptado.
Para quién la recomendaría y para quién no
Yo la recomendaría a quien necesita una compra concreta, tiene ingresos razonablemente previsibles y quiere evitar pagar intereses mientras distribuye el desembolso. También puede resultar valiosa para personas que se organizan mejor cuando cada compra tiene un calendario visible, en vez de manejar una deuda más general dentro de una tarjeta.
La recomendaría con más cautela a quien ya tiene varias cuotas activas. En ese caso, antes de instalarla o usarla para una nueva operación, haría una lista completa de compromisos y sumaría los pagos periódicos. Si la respuesta produce incomodidad, esa sensación ya es una señal útil: quizá el siguiente paso no sea comprar, sino reducir obligaciones.
No la elegiría como herramienta principal para quien busca registrar todos sus gastos, planificar inversiones, separar objetivos de ahorro o analizar sus hábitos financieros con profundidad. Para esas tareas, una aplicación de presupuesto completa, una hoja de cálculo o incluso un sistema manual bien mantenido puede ofrecer una visión más amplia.
Tampoco me parece apropiada para compras impulsivas o para personas cuyos ingresos cambian tanto que no pueden anticipar el próximo periodo. En esos casos, la comodidad de la cuota puede esconder un riesgo mayor. Esperar, ahorrar o escoger una alternativa más barata puede ser menos atractivo en el momento, pero más saludable para el bolsillo.
Mi veredicto después de usarla
Cashea me parece una aplicación clara en su propósito y útil cuando se utiliza como una herramienta de planificación, no como una excusa para adelantar cualquier compra. Su mejor cualidad es convertir un compromiso de pago en algo más visible y manejable. La posibilidad de comprar sin intereses puede marcar una diferencia real cuando existe una necesidad y el presupuesto futuro está bien calculado.
Su principal debilidad no está necesariamente en el funcionamiento, sino en la facilidad con la que una cuota pequeña puede suavizar la percepción del gasto total. Por eso mi método ideal combina la aplicación con tres hábitos: revisar el importe completo, agrupar todas las cuotas en el presupuesto y dejar margen para imprevistos.
Después de probarla, diría que merece la pena para usuarios disciplinados que quieren una alternativa concreta al pago inmediato o a una tarjeta de crédito. No la presentaría como una solución universal ni como un reemplazo de la educación financiera. La usaría cuando la compra es necesaria, el calendario es sostenible y el pago dividido aporta tranquilidad en lugar de presión.
Preguntas frecuentes
01¿Qué es Cashea y cómo funciona?
Cashea es una aplicación de compras y financiamiento que permite adquirir productos en comercios afiliados y pagarlos en varias cuotas, normalmente sin necesidad de utilizar una tarjeta de crédito tradicional. Desde la app puedes consultar tu límite disponible, revisar las tiendas participantes, elegir un producto y conocer el monto inicial, las fechas de pago y las condiciones aplicables antes de confirmar la compra.
02¿Quién puede registrarse y qué requisitos solicita Cashea?
Para registrarte en Cashea normalmente necesitas ser mayor de edad, contar con un documento de identidad válido, un número telefónico activo y completar el proceso de verificación solicitado por la plataforma. La aprobación no está garantizada para todos los usuarios, ya que puede depender de la información proporcionada, las validaciones de identidad y los criterios internos de evaluación de riesgo.
03¿Cashea cobra intereses, comisiones o cargos adicionales?
Las condiciones de pago pueden variar según el comercio, el producto, el plan seleccionado y el perfil del usuario. Antes de aceptar una compra, Cashea muestra información sobre la inicial, las cuotas y cualquier cargo aplicable. Es recomendable revisar cuidadosamente el resumen final, incluyendo posibles comisiones, gastos administrativos o penalizaciones por retraso, porque el costo total puede no ser igual al precio de contado.
04¿Qué ocurre si me atraso en una cuota de Cashea?
Si no pagas una cuota en la fecha indicada, podrías recibir recordatorios, tener restricciones temporales en el uso de la aplicación o enfrentar cargos establecidos en los términos del servicio. Además, los retrasos pueden afectar tu posibilidad de realizar nuevas compras o aumentar tu límite en el futuro. Si anticipas dificultades, conviene contactar al soporte de Cashea cuanto antes y consultar las alternativas disponibles.
05¿Es seguro comprar y compartir mis datos en Cashea?
Cashea utiliza procesos de registro, autenticación y verificación para proteger las cuentas y procesar las compras, pero ningún servicio digital está completamente libre de riesgos. Descarga la aplicación únicamente desde tiendas oficiales, utiliza una contraseña segura, evita compartir códigos de acceso y revisa los permisos solicitados. También es importante leer la política de privacidad para saber cómo se recopilan y utilizan tus datos personales y financieros.


